管理会社の仲介手数料
貸主が確認する上限と広告料
管理会社に客付けを頼むときは、合意した報酬額と告示の上限を照合します。この記事は賃貸オーナー向けに住宅の貸借の媒介と別途広告料を扱い、分譲マンションの管理組合・入居者向けは対象外です。
- 結論
仲介手数料は、双方合計と一方の上限を分けて確認します。報酬の見積書に貸主・借主の負担額を書き出し、適用する上限を請求元に示してもらいます。
- 依頼時に確認すること
- 貸主・借主それぞれの負担額と税込の合計額
- 負担について承諾した時期と、その内容が分かる記録
- 別途広告の依頼内容と、その料金が分かる内訳
- 広告料の見方
広告料という名称だけでは判断できません。自分が依頼した広告と請求の内訳を照合し、対応が分からない項目は請求元へ説明を求めます。
01仲介手数料は何の請求か確かめます
依頼書で客付けの業務と報酬を確認します
最初に、客付けを頼んだ際の依頼書や契約書を開きます。募集する部屋と依頼先を確かめ、入居者との契約を仲介する業務と、その報酬が書かれた欄に印を付けます。
「賃貸客付け手数料」など、書類によって名称が違う場合があります。管理会社が窓口でも別の会社が媒介する場合があるため、業務の担当会社と報酬の受取先を確認します。
管理報酬の確認は別記事で進めます
継続的な管理の報酬と、貸借の媒介の報酬は、確認する契約や業務が異なります。同じ明細に並んでいる場合は、業務内容を確かめてから仲介手数料の項目を抜き出します。
管理報酬の範囲は、管理委託料の記事で確認します。手元の管理委託契約書で、客付け業務が含まれるか、別途報酬の記載があるかを探します。
募集条件に含まれるお金も、仲介手数料と分けて整理します。条件自体を検討する場合は、敷金・礼金などの募集条件の記事で確認を進めます。
依頼書が手元になければ、依頼時の資料やメールを探します。見つからない場合は、依頼先へ控えの交付を求め、請求書と一緒に保管してください。
02双方合計と片方の上限を分けて読みます
原則の合計上限と貸主側の上限を確認します
告示の第二で示す課税事業者の定義は、第四の貸借の媒介にも適用されます。以下の上限を使う前に、報酬を受け取る宅建業者が課税事業者かを確認します。
担当者には、貸主と借主それぞれの税込報酬と、その合計を示してもらいます。上限額がそのまま支払額になるわけではないため、依頼時に合意した金額とも照合します。
計算の基準は、貸借に係る消費税等相当額を含まない借賃の月額です。請求元に計算式を示してもらい、使った借賃と、報酬の税別・税込表示を確認します。
免税事業者の報酬は第十一②に別の定めがあります。課税事業者向けの倍率を一律に当てはめず、業者の区分と計算の根拠を請求元に確認してください。
依頼時の承諾と長期の空家等の特例を確認します
居住用で一方の報酬が原則上限を超える場合は、その依頼者の承諾記録を確認します。署名の有無だけでなく、説明された負担額と、媒介を依頼した際の承諾かを確かめます。
承諾した記憶と書類が合わなければ、根拠とする記載やメールを示してもらいます。後日の精算書だけで判断せず、依頼日・説明日・承諾日を連絡記録から書き出します。
第九は、長期間使われていないか、将来にわたり使われる見込みがない宅地・建物の特例です。適用すると説明されたら、物件の利用状況と媒介に要する費用を示してもらいます。
03別途の広告料は依頼内容と照合します
自分が依頼した広告かを確認します
第十一①は、告示に定める報酬以外の受領を原則として認めていません。例外として、依頼者の依頼によって行う広告の料金に相当する額を挙げています。
別途の広告料があるときは、見積書と依頼時のメールを開きます。広告媒体・掲載内容・費用を確認し、どの提案に対して依頼する旨を伝えたかを探します。
「募集をお願いします」という連絡しか見つからない場合は、その記録を請求元に示します。どのやり取りを、別途費用が生じる広告の依頼として扱ったかを尋ねます。
広告の種類や掲載期間を途中で変更した場合は、変更前後の見積書を並べます。変更を依頼した記録と照らし合わせ、請求に反映された内容を確認します。
広告の内容と料金に相当する額かを確認します
請求書の広告料の欄に、対応する依頼記録と掲載資料を添えます。対応する資料がない項目は、請求元に実施内容と料金の根拠が分かる資料を求めます。
| 照合する点 | 確認する内容 |
|---|---|
| 依頼内容 | 見積書と依頼時のメールで、媒体・掲載内容・費用を照合します |
| 実施内容 | 掲載資料や実施報告で、依頼した広告が実施されたかを確認します |
| 請求内訳 | 料金資料と請求書を並べ、各項目の金額と算出方法を確認します |
家賃の月数で広告料が示されている場合も、月数だけでは判断できません。実施した広告の料金に相当する額か確認できるよう、内訳と算出根拠を求めます。
掲載の有無や募集情報の確認は、ポータル掲載確認の記事で進めます。確認した掲載画面は、媒体名と確認日が分かる形で保存し、請求の照合に使います。
掲載画面は広告の実施を確認する資料ですが、それだけでは貸主の依頼内容まで確認できません。依頼時の見積書やメールと組み合わせて保管してください。
04書類をそろえて請求元へ確認します
負担額・承諾・広告依頼を一覧にします
問い合わせ前に、次の表に沿って確認済みの内容と不足資料を書き出します。金額や承諾日は推測で埋めず、記録が見つからない項目を質問として残します。
| 確認項目 | 見る書類 | 質問 |
|---|---|---|
| 業務と受取先 | 客付けの依頼書・契約書・請求書 | どの業務への報酬で、誰が受け取りますか |
| 双方の負担 | 報酬の見積書・負担額の説明資料 | 貸主・借主の負担と税込合計はいくらですか |
| 計算の前提 | 報酬の計算明細 | 業者の課税区分と、基準にした借賃を示してください |
| 依頼時の承諾 | 依頼書・承諾書・当時のメール | どの記録から、いつ、どの負担に承諾した扱いですか |
| 特例の適用 | 特例についての説明資料・費用明細 | 長期の空家等に当たる理由と、媒介費用の内容を示してください |
| 別途広告の依頼 | 広告の見積書・発注記録・掲載資料 | 請求に対応する広告の依頼記録と実施資料を示してください |
| 広告料の内訳 | 広告料の請求書・料金資料 | 各項目の内容と、金額の算出根拠を示してください |
問い合わせでは、請求書の項目名と確認したい資料を指定します。電話で回答を受けた場合は、説明内容をメールにまとめ、認識に違いがないか返信を求めます。
見積りと請求額が変わっている場合は、該当する項目に印を付けます。変更理由と合意の記録を求め、最終の金額を示す資料に回答を添えて保管します。
説明と書類が合わない点を専門家に相談します
追加説明を受けても書類と合わない場合は、食い違う記載と回答を並べます。承諾の時期や広告の依頼記録など、判断できない点を質問文にして残します。
その質問文に契約書・請求書・連絡記録を添えて、弁護士などに相談します。依頼から請求までの経緯も日付順にまとめ、問題となる請求項目を伝えます。
募集の見直しも必要なら、空室が続いたときに賃料を下げる前の確認へ進みます。そこで確認した募集上の課題は、費用に関する質問と分けて担当者へ伝えます。
今後の依頼先を検討する場合は、賃貸管理会社の選び方も確認します。今回不足していた説明や資料を、次の依頼前に確認する項目として書き出します。
05当社でできること・できないこと
できること
- 管理をお引き受けする(全国/管理料は月額賃料の5%・税別・最低管理料なし)
できないこと
- 現地・室内を見ずに、実際の賃料を確定させること
- 空室が必ず埋まると保証すること
- 個別の広告料請求の適法性を断定すること
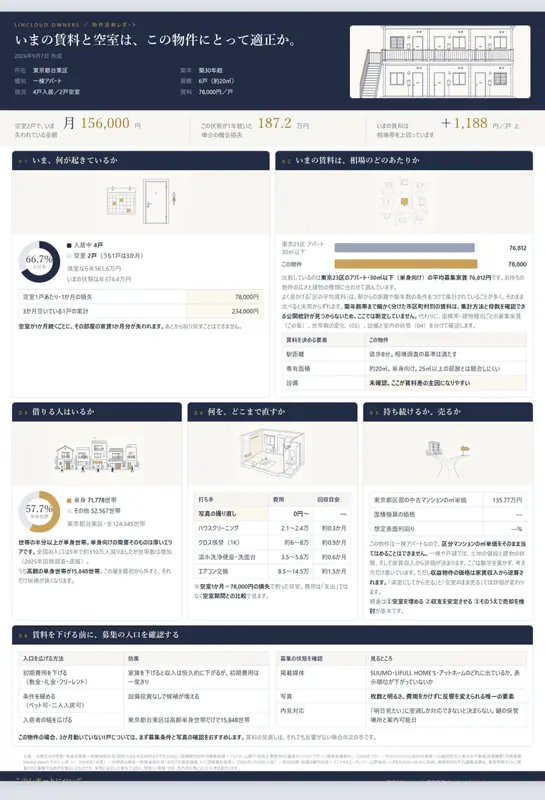
賃料を下げる前に、空室の損失と募集の入口を確認できます
お預かりした物件情報をもとに、いま何が起きているか、どこまで手を入れるべきか、持ち続けるか売るかまで整理して、A3一枚にしてお送りします。費用はかかりません。
LINEで管理の相談 管理のご依頼をいただかなくても構いません。対応エリアは全国です。区分マンション・戸建ては全国どこでもご相談いただけます。一棟は清掃・巡回・修繕の手配先を組んでから管理を開始します。根拠:[国交省告示「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(令和6年6月21日改正)](https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/content/001750143.pdf)。第二の課税事業者の定義、第四の貸借の媒介の報酬上限、第九の長期の空家等の特例、第十一①の告示外報酬の受領禁止と広告料の例外、第十一②の免税事業者の取扱いを参照しています。業務の範囲・報酬・報告の頻度は管理委託契約書によって異なります。実際の判断はご自身の契約書をご確認ください